 @
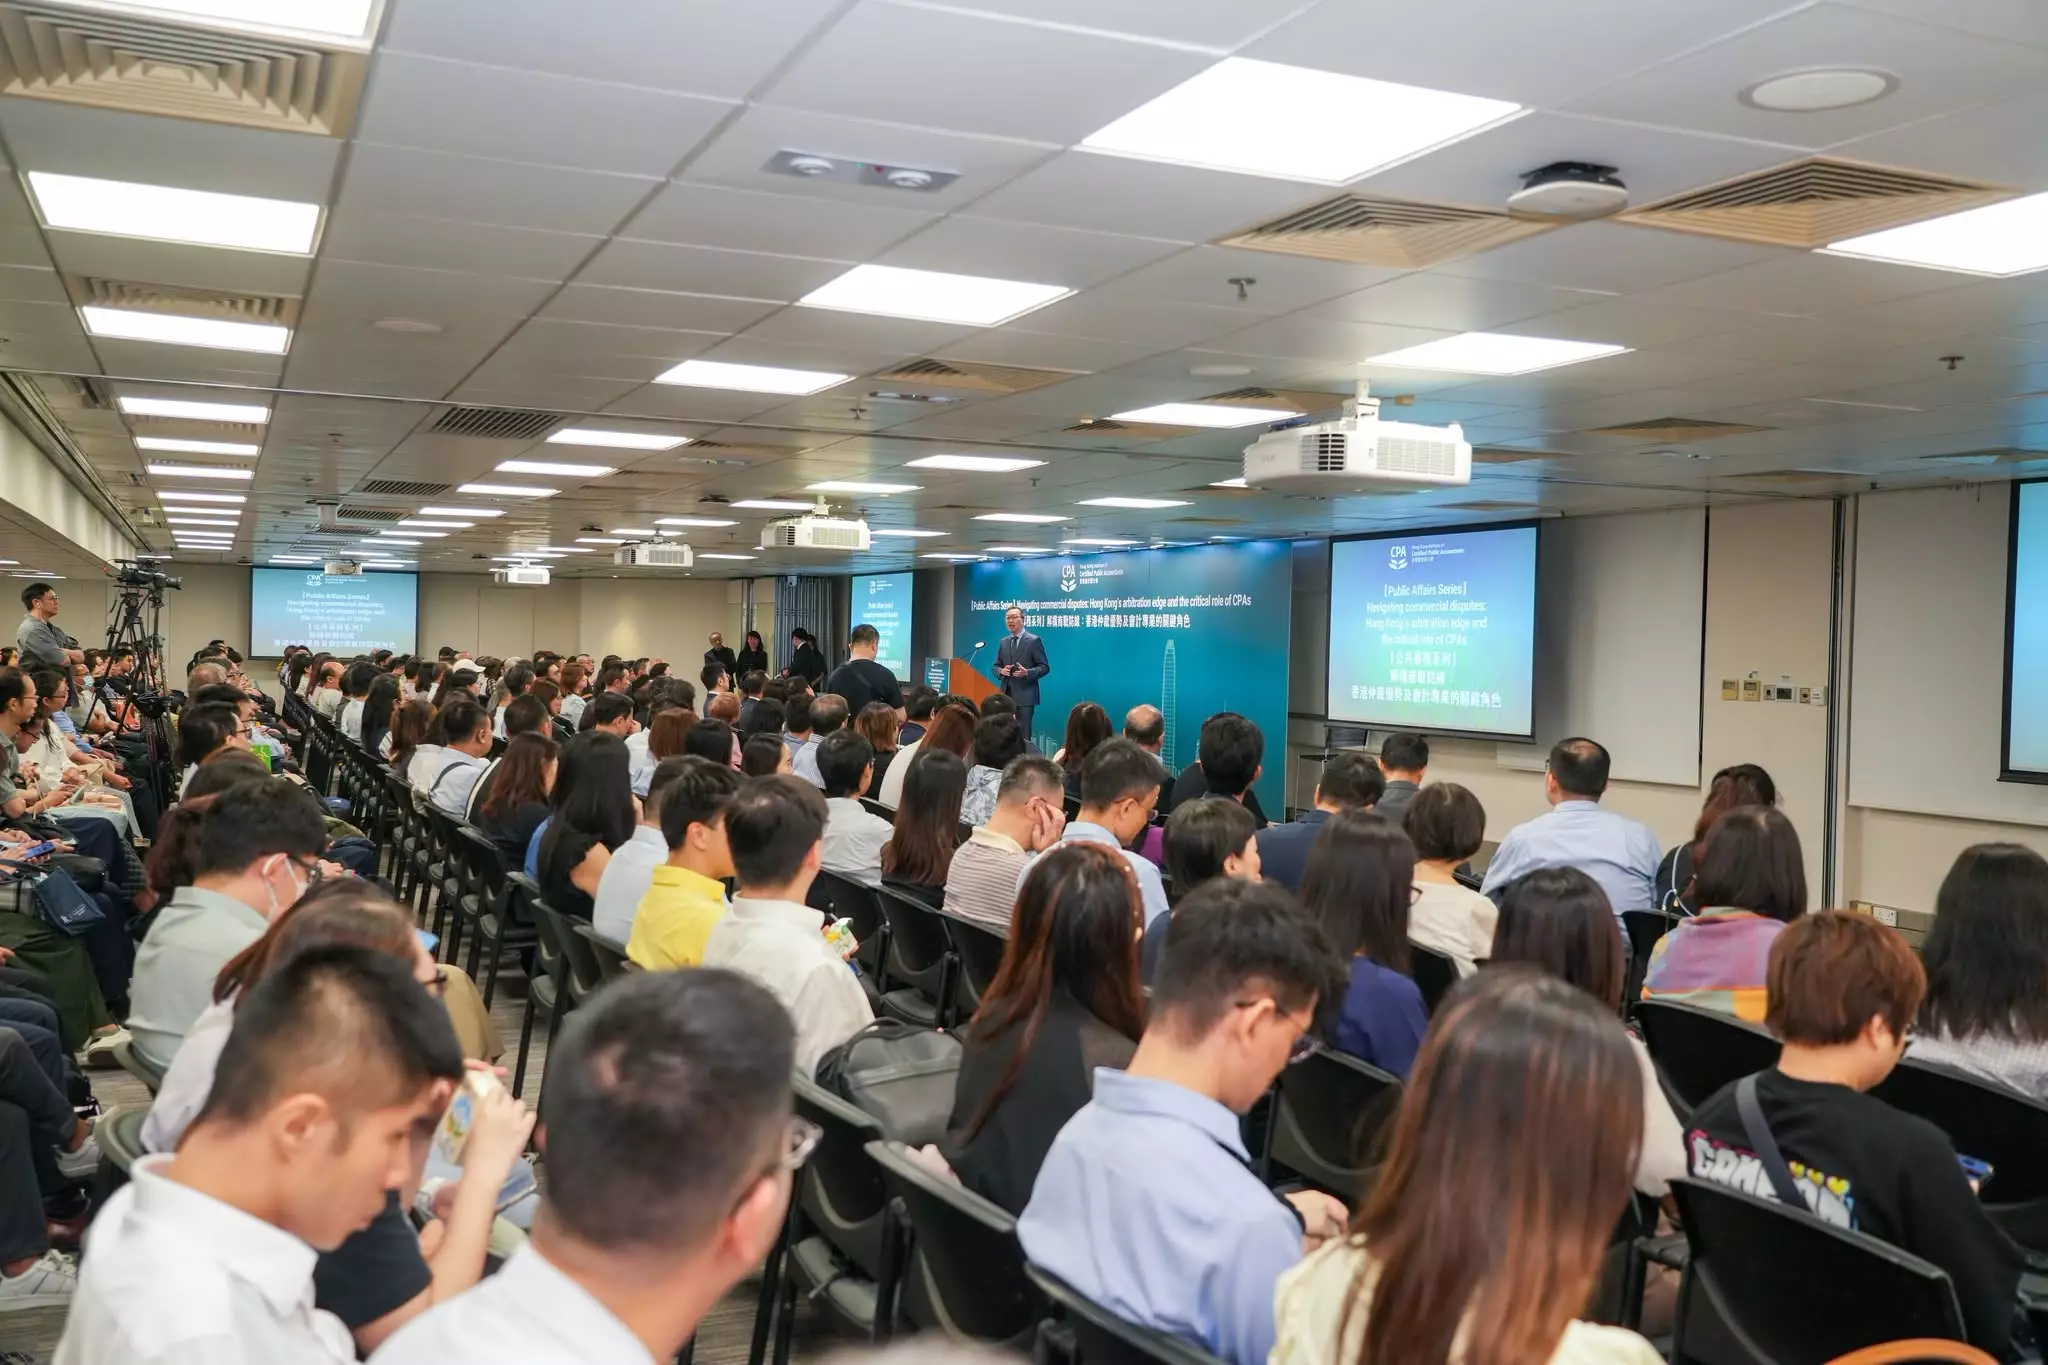
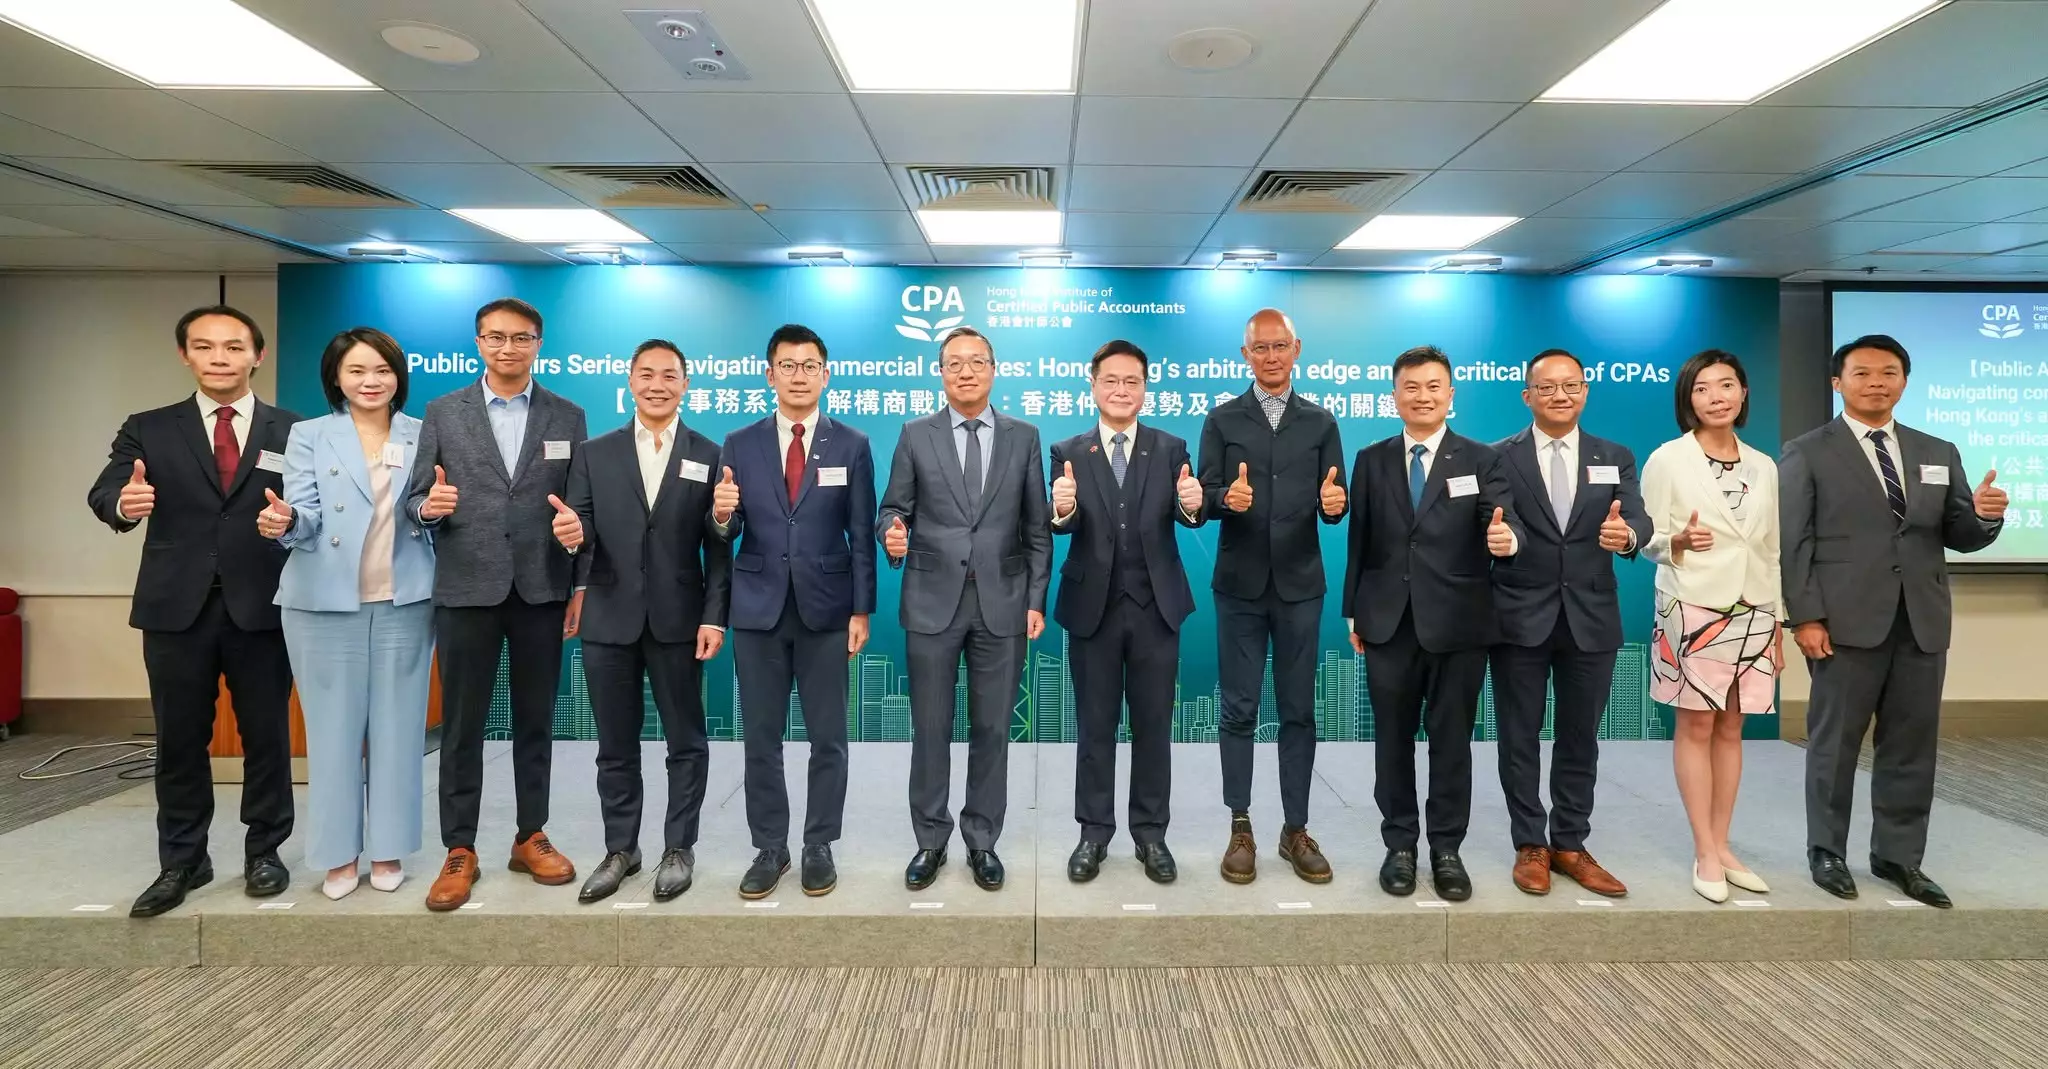
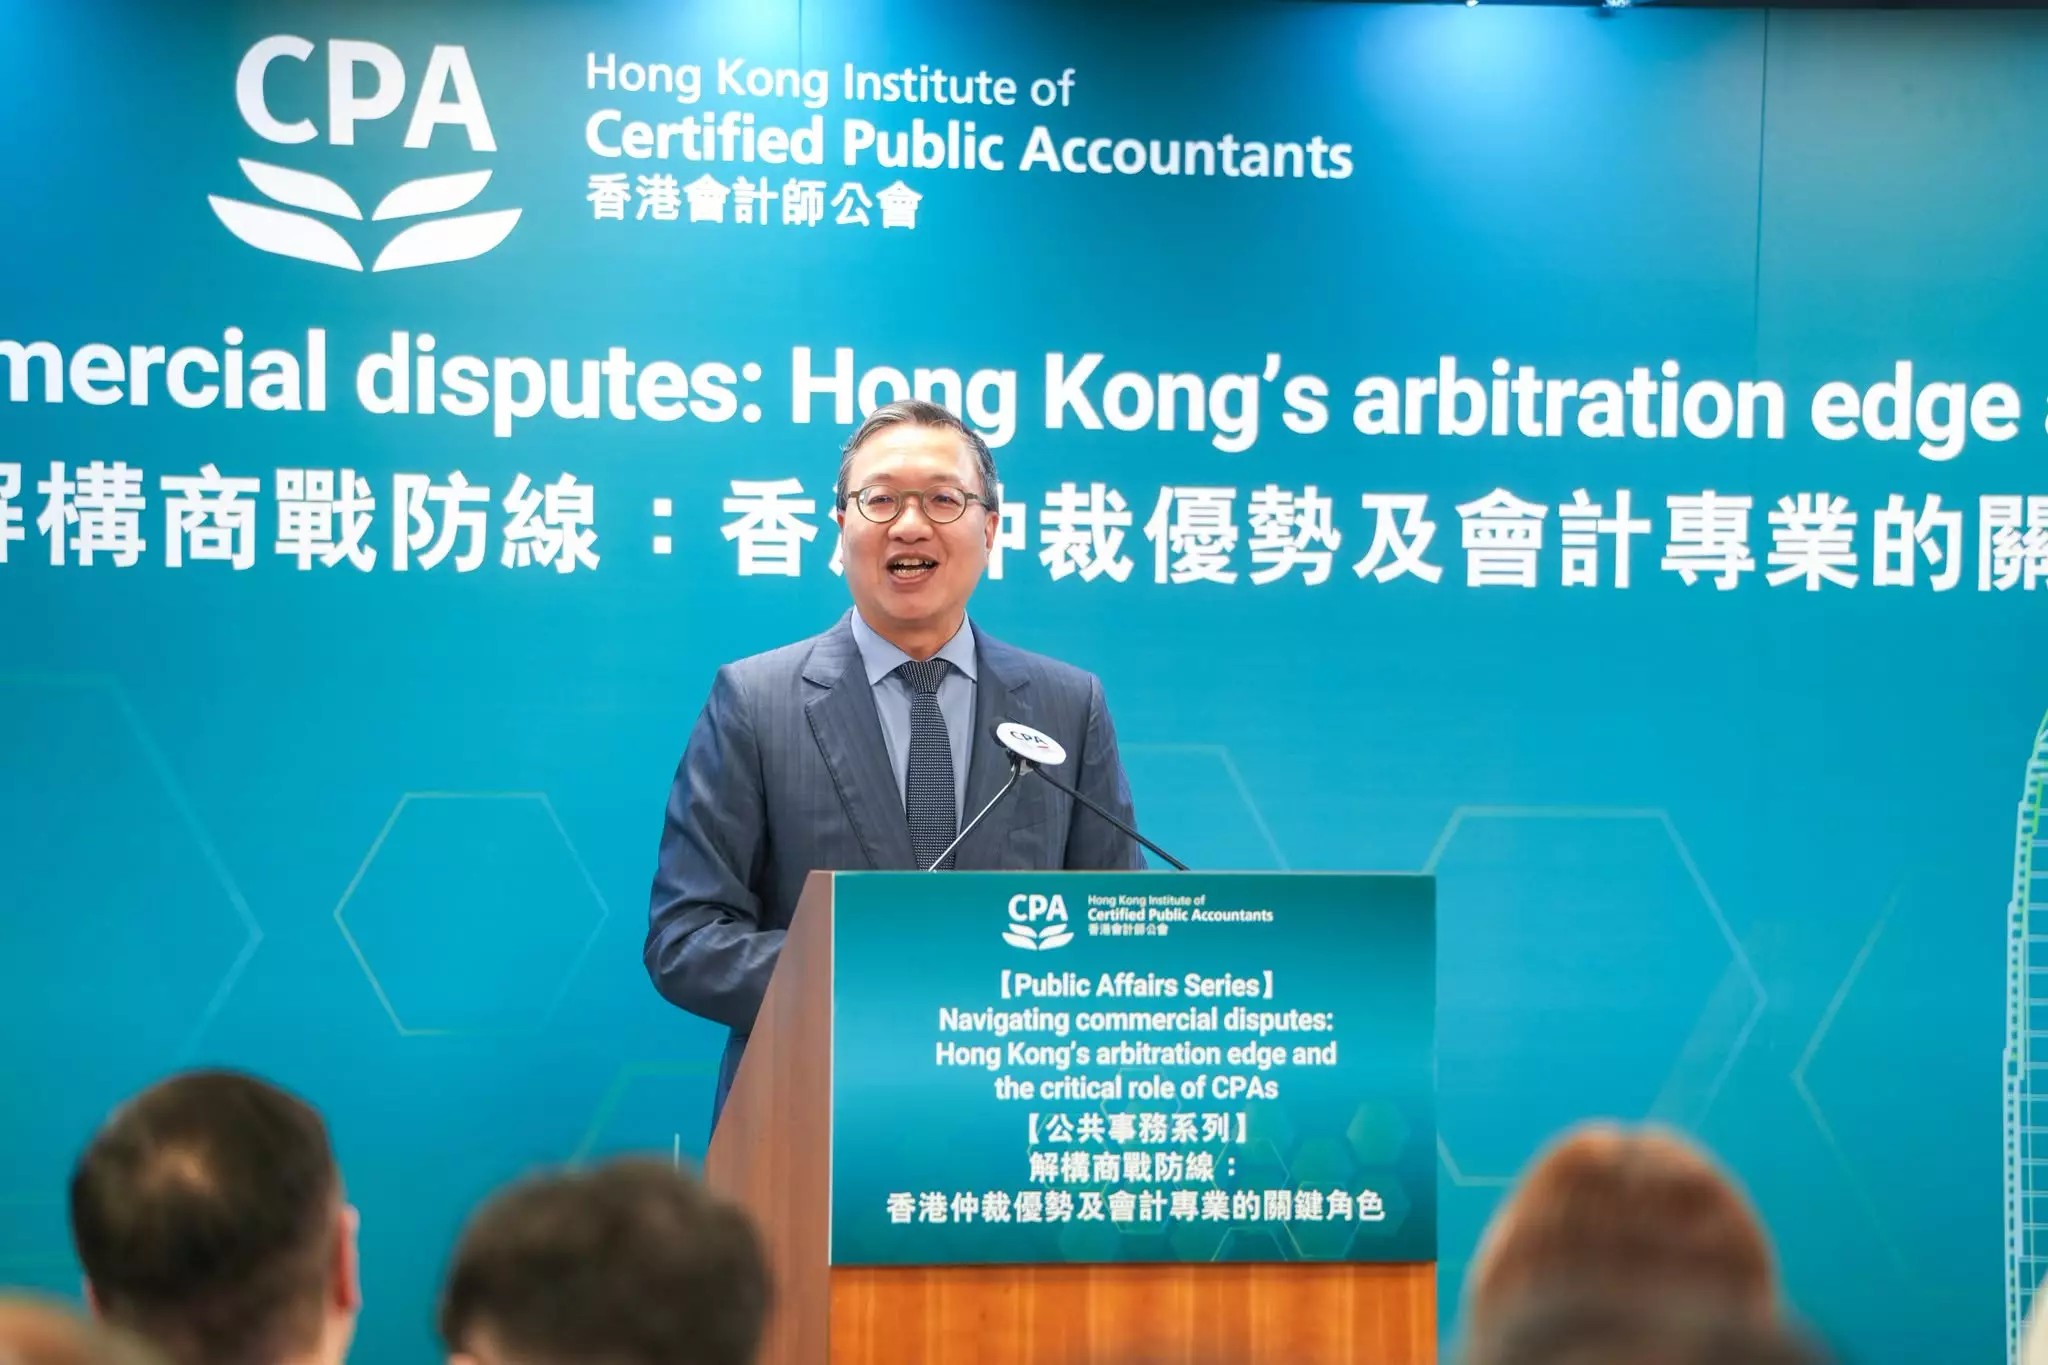
律政司司長林定國9月14日晚應香港會計師公會邀請,與會計界人士交流,席間圍繞法律與會計專業的關聯、企業商業爭議的解決方式選擇,以及會計專業在爭議解決中的角色三大方向,分享其看法。
談到兩個專業的關係時,林定國指出,法律與會計實際上一直緊密相連,香港不乏同時持有法律和會計資格的專業人士。他以自身經歷說明,過去從事大律師工作處理民商事案件,往往要翻閱財務報表及審計報告;反過來,會計師日常亦難免要掌握公司法、合約法、破產及清盤等法律範疇,足見兩者淵源甚深。
他認為,向前看應更着重跨專業協作。林定國提到,海外不少國家愈來愈強調集合法律、會計等不同專業的力量,以滿足客戶需要;企業「出海」牽涉合規、融資、稅務及風險管理,並非單一專業所能包辦。他指國家「十五五」規劃支持香港發揮專業優勢,協助內地企業「出海」,而海外企業看待香港優勢是從整體出發,不應被切割,故他近期率團訪問中亞時,除法律界人士外,亦特意安排稅務會計專家隨行。
至於第二方面,林定國表示,會計師不論任職專業服務機構,抑或在企業出任管理層、財務主管以至董事,均與風險管理密不可分。他解釋,商業合約本身正是分配和管理風險的工具,一旦合作出現分歧,如何解決爭議亦應在簽約階段認真考量,而專業人士的職責,就是協助客戶或管理層作出知情選擇,包括了解有哪些方法、各自好處何在,以及須付出甚麼代價。
林定國進一步比較訴訟、仲裁和調解三者的優劣。他指香港司法制度公正、透明,法官可行使獨立審判權,令人有充分信心,惟訴訟通常需時較長、成本較高,跨境執行亦要納入考慮。仲裁方面,保密性和程序自主權較強,裁決可藉《紐約公約》在全球廣泛執行,但前提是雙方達成協議,成本未必較低,且裁決被挑戰的空間非常有限。調解則不以分勝負為目標,而是協助雙方尋求共同接受、向前看的方案,有助節省時間成本和維持商業關係,惟同樣須雙方自願參與,亦不保證成功。他強調,推廣仲裁或調解不等於認定某一方式必然最好,而是讓企業充分了解不同選項,按實際需要作出知情選擇。
在第三方面,林定國闡述會計師可擔當的角色。他認為,認識不同爭議解決方式,除有助服務客戶、協助對方作出知情選擇,亦可為會計師自身的專業發展開拓更多空間。他指會計師的參與貫穿爭議解決各個階段:訴訟或仲裁前,可協助評估潛在損失、成本和回報;當爭議涉及帳目、估值等事宜,可出任獨立專家;進入程序後,亦可擔任專家證人,關鍵在於保持獨立、客觀,以維護專業聲譽。而在取得判決或裁決後,資產追蹤和財務調查同樣有賴會計專業。
林定國亦提到,調解為會計師帶來新的專業空間,現時已有61名會計師獲香港調解資歷評審協會有限公司(HKMAAL)認可為調解員。他鼓勵會計師公會考慮進一步參與HKMAAL成為會員,與法律、建築、測量、工程等專業攜手推動香港調解發展,認為這正好體現跨專業協作、共同發揮香港優勢的精神。
資料來源:林定國 FB
 @